政策东风加速国产替代进程 通用电子测量仪器行业研究
一、行业概述:电子测量仪器——现代工业的“感官”与“神经”
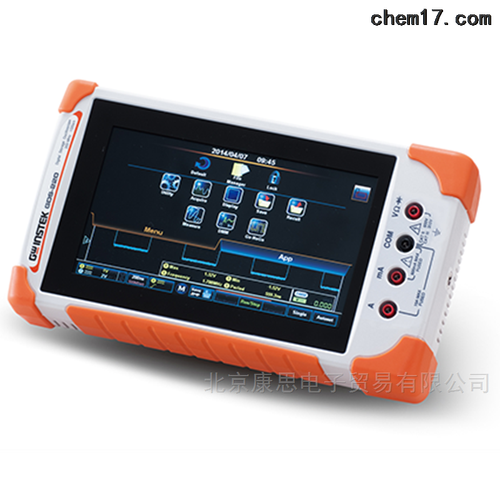
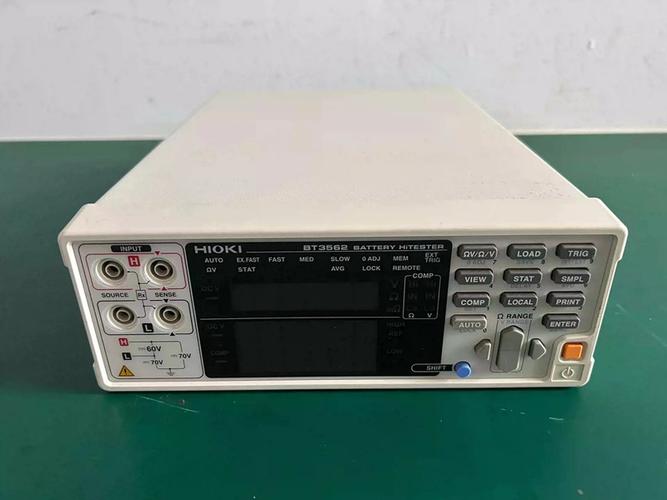
电子测量仪器是用于测量电信号、电参数及物理量的基础性装备,广泛应用于通信、航空航天、国防、半导体、汽车电子、教育科研等领域。通用电子测量仪器主要包括示波器、频谱分析仪、信号发生器、矢量网络分析仪、万用表、电源与负载等品类,是电子工业研发、生产、测试、维护全链条不可或缺的工具。
从产业链看,上游为芯片(如ADC/DAC、FPGA、射频前端)、电子元器件、结构件与软件平台;中游为仪器整机制造;下游覆盖通信设备商、半导体企业、军工院所、高校及第三方检测机构。全球市场规模约在百亿美元级别,行业技术壁垒高、客户黏性强,长期由是德科技、泰克、罗德与施瓦茨等海外巨头主导。
二、政策东风:国产替代从“可选”走向“必选”
国家层面密集出台政策,为通用电子测量仪器国产化注入强劲动力。
1. 顶层设计明确方向
《“十四五”规划和2035年远景目标纲要》将高端科学仪器列为科技攻关重点;《新时期促进集成电路产业和软件产业高质量发展的若干政策》强调产业链自主可控。电子测量仪器作为半导体、通信等战略产业的基础支撑,被纳入多个国家级专项支持范围。
2. 财税与采购政策精准发力
政府采购对国产仪器给予价格扣除或优先采购;研发费用加计扣除、首台(套)重大技术装备保险补偿等政策降低企业创新成本。“专精特新”中小企业培育体系亦向测量仪器领域倾斜,一批本土企业获得资金与资源支持。
3. 下游自主可控需求传导
在中美科技竞争背景下,通信、军工、半导体等领域客户出于供应链安全考虑,主动寻求国产替代方案。政策引导与市场需求形成共振,国产电子测量仪器迎来从“可用”到“好用”的关键窗口期。
三、国产替代进程:进展与挑战并存
1. 替代进展:中低端突破,高端渗透加速
在中低端市场,国产示波器、电源、万用表等产品已具备较强竞争力,性价比优势明显,逐步替代进口品牌。在高端市场,本土头部企业持续加大研发投入,推出高带宽示波器、频谱分析仪、矢量网络分析仪等产品,部分指标接近国际主流水平,并在5G通信、半导体测试等场景实现批量应用。
2. 核心挑战:高端芯片与软件生态仍是短板
高端仪器依赖高性能ADC/DAC、射频芯片及FPGA,国产芯片在采样率、带宽、精度等关键指标上仍有差距;仪器配套的软件平台、算法库、校准体系积累不足,客户迁移成本较高。高端品牌信任度与售后服务体系尚需时间构建。
3. 竞争格局:本土企业梯队初步形成
普源精电、鼎阳科技、坤恒顺维、优利德等本土企业分别在数字示波器、信号发生器、射频微波测试、基础测量工具等细分领域形成特色优势,通过科创板等资本市场获得融资支持,研发投入强度持续提升。
四、投资逻辑与未来展望
1. 短期看政策驱动与国产化率提升
政策支持直接拉动政府采购与国企采购需求,国产化率较低的品类(如高端频谱仪、矢量网络分析仪)替代空间大。具备核心自研能力、产品线覆盖较全的企业有望率先受益。
2. 中期看技术突破与下游景气度
5G/6G通信、新能源汽车电子、半导体测试等下游需求持续增长,为国产仪器提供验证与迭代场景。关注在高端芯片自研、模块化平台、软件算法方面取得突破的企业。
3. 长期看生态构建与全球化布局
国产仪器企业需从“单品突破”走向“平台化、生态化”,构建覆盖研发、校准、服务的完整体系,并逐步拓展海外市场。参考海外巨头并购整合路径,行业集中度有望提升。
4. 风险提示
技术研发不及预期、高端芯片供应受限、下游需求波动、行业竞争加剧等。
五、
通用电子测量仪器是科技创新的“基石工具”,其自主可控关乎国家产业链安全。政策东风已至,国产替代进程正从“政策驱动”转向“政策+市场”双轮驱动。本土企业需把握窗口期,在高端产品与核心芯片上持续攻坚,同时构建软件与服务生态,方能真正实现从“替代”到“引领”的跨越。
如若转载,请注明出处:http://www.jkyqsb.com/product/40.html
更新时间:2026-10-30 03:26:54